來源虎嗅•較早收集於 19m
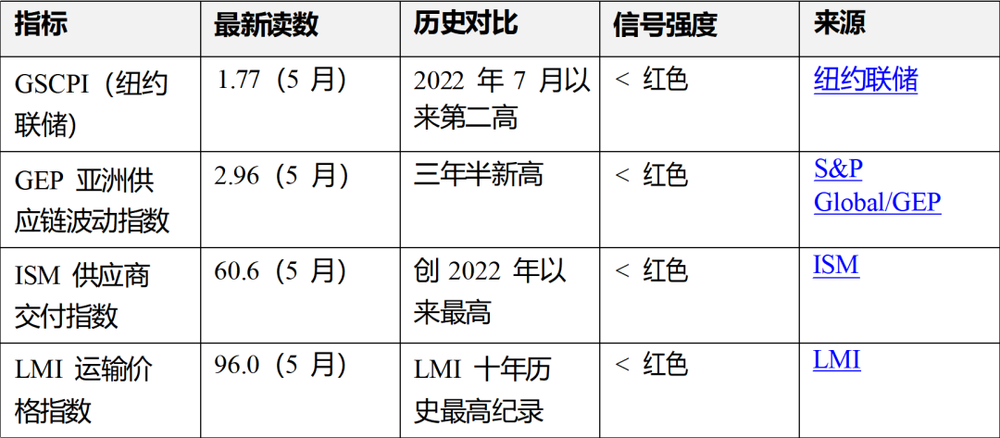
全球供應鏈面臨2021年以來最嚴峻時刻
關於AI硬體供應鏈瓶頸及國產AI晶片替代方案快速崛起的關鍵洞察。
30 秒速覽
有什麼變化
GSCPI指數創2022年以來新高,顯示供應鏈壓力極大。
為什麼重要
AI硬體開發者必須考量GPU與HBM更長的交付週期與成本。中國轉向國產AI晶片替代方案將重塑全球競爭格局。
下一步行動
多元化您的硬體採購策略,並針對非關鍵推理工作負載評估國產AI晶片替代方案。
誰應關注:Developers & AI Engineers
關鍵要點
- •GSCPI指數創2022年以來新高,顯示供應鏈壓力極大。
- •AI需求推動HBM與先進製程晶片短缺,交付週期超過6個月。
- •中國AI晶片自給率從2021年的10%提升至2025年的41%,預計2030年達85%。
深度解析
本篇為 AI 生成分析,非原文內容。
增強重點摘要
- •歐盟碳邊境調整機制(CBAM)已於2026年進入正式收費階段,導致高耗能供應鏈環節的合規成本較過渡期大幅增加。
- •全球物流成本因紅海危機持續與巴拿馬運河乾旱影響,導致海運運價指數(SCFI)在2026年上半年維持高檔震盪。
- •先進封裝技術(CoWoS)產能瓶頸已成為限制AI晶片出貨的關鍵因素,而非僅限於晶圓代工產能。
- •美國針對特定AI晶片出口管制範圍擴大,促使供應鏈加速進行『去美化』與區域化佈局,形成碎片化的供應鏈生態。
- •全球主要經濟體推動『近岸外包』(Nearshoring)政策,導致2026年全球供應鏈資本支出(CapEx)結構性轉向自動化與在地化生產設施。
技術深入
- HBM3e與HBM4記憶體架構:採用更先進的TSV(矽穿孔)技術與堆疊工藝,以應對AI運算對頻寬的極致需求。
- 先進封裝技術(CoWoS-L/R):利用中介層(Interposer)技術整合多顆晶片,解決單一晶片尺寸限制(Reticle Limit)問題。
- 國產AI晶片架構:中國廠商多採用基於RISC-V或自研架構的異構運算單元,並透過Chiplet(小晶片)技術繞過先進製程設備限制。
前景展望基於引用來源的 AI 分析
全球半導體供應鏈將在2027年前完成『雙軌制』分化
地緣政治壓力迫使供應鏈分裂為以美國技術為核心與以中國自主技術為核心的兩套獨立運作體系。
CBAM將導致全球製造業利潤率下降3-5%
碳定價成本的全面實施將直接轉嫁至供應鏈終端,且短期內難以透過技術升級完全抵銷。
時間線
2021-01
全球供應鏈因疫情衝擊進入嚴重失衡狀態,GSCPI指數開始飆升。
2023-10
美國商務部進一步收緊對華先進AI晶片出口管制,加速供應鏈重構。
2025-01
中國國產AI晶片自給率達到41%,標誌著國產替代進入規模化應用階段。
2026-01
歐盟CBAM正式進入收費階段,全球供應鏈面臨嚴峻的碳合規成本壓力。
- 2021-01全球供應鏈因疫情衝擊進入嚴重失衡狀態,GSCPI指數開始飆升。
- 2023-10美國商務部進一步收緊對華先進AI晶片出口管制,加速供應鏈重構。
- 2025-01中國國產AI晶片自給率達到41%,標誌著國產替代進入規模化應用階段。
- 2026-01歐盟CBAM正式進入收費階段,全球供應鏈面臨嚴峻的碳合規成本壓力。
AI 週報
閱讀本週精選 AI 大事摘要 →
AI 策展新聞聚合。所有內容版權歸原始發布者所有。
原始來源: 虎嗅 ↗
每週電子報
每週一封,可隨時退訂。