來源虎嗅•較早收集於 19m
AI需求激增引發全球DRAM供應鏈重組
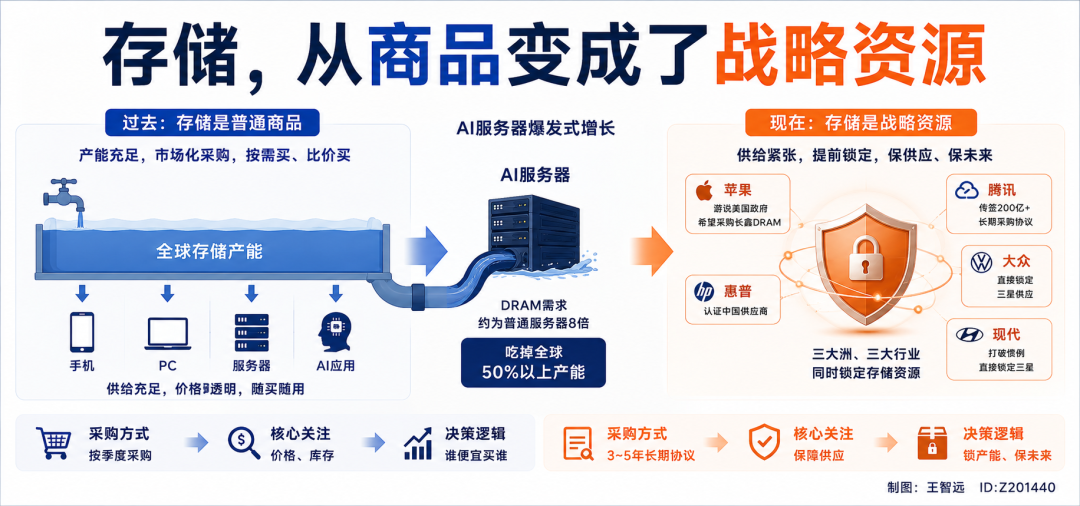
AI基礎設施正面臨記憶體供應危機,了解HBM短缺如何影響您的算力擴展策略。
30 秒速覽
有什麼變化
AI伺服器的DRAM用量是普通伺服器的8倍,HBM成為關鍵瓶頸。
為什麼重要
記憶體晶片的結構性短缺將推高AI基礎設施成本,並可能延遲非AI硬體的生產。
下一步行動
重新評估硬體基礎設施採購策略,考慮簽署HBM/DDR5長期供應協議以降低未來供應風險。
誰應關注:Founders & Product Leaders
關鍵要點
- •AI伺服器的DRAM用量是普通伺服器的8倍,HBM成為關鍵瓶頸。
- •主要記憶體供應商正將產能優先轉向高利潤的AI與企業級產品。
- •採購模式已從季度定價轉變為需支付保證金的多年期產能鎖定。
深度解析
本篇為 AI 生成分析,非原文內容。
增強重點摘要
- •HBM3e 與 HBM4 的技術迭代速度已成為決定 AI 晶片算力上限的關鍵,迫使記憶體大廠與晶圓代工廠(如台積電)建立更緊密的 CoWoS 封裝協作生態。
- •由於 HBM 生產良率較低且晶片尺寸巨大,導致記憶體供應商在產能分配上出現『排擠效應』,傳統消費性電子 DRAM 的產能擴張受到嚴重抑制。
- •為了應對供應鏈不確定性,雲端服務供應商(CSP)開始直接投資記憶體廠的先進封裝產線,從單純的買方轉變為供應鏈資本支出的共同承擔者。
- •DRAM 產業正經歷從『週期性商品』向『客製化高價值組件』的轉型,導致市場價格波動性與傳統 PC/手機 DRAM 市場脫鉤。
- •隨著 AI 模型參數規模持續擴大,記憶體頻寬(Memory Bandwidth)的瓶頸已促使業界加速研發 CXL(Compute Express Link)技術,以實現記憶體池化(Memory Pooling)與擴展。
競品分析
SK Hynix
- HBM 技術優勢
- HBM3e 市佔領先,與 NVIDIA 深度綁定
- 產能策略
- 優先擴建高階 HBM 專用產線
- 市場定位
- AI 記憶體領導者
Samsung
- HBM 技術優勢
- 積極推動 HBM4 與客製化 HBM
- 產能策略
- 透過晶圓代工垂直整合優勢
- 市場定位
- 全方位記憶體解決方案
Micron
- HBM 技術優勢
- 專注於高能效 HBM3e 與 1β 製程
- 產能策略
- 擴大美國與海外封裝產能
- 市場定位
- 高性價比與在地化供應
| 廠商 | HBM 技術優勢 | 產能策略 | 市場定位 |
|---|---|---|---|
| SK Hynix | HBM3e 市佔領先,與 NVIDIA 深度綁定 | 優先擴建高階 HBM 專用產線 | AI 記憶體領導者 |
| Samsung | 積極推動 HBM4 與客製化 HBM | 透過晶圓代工垂直整合優勢 | 全方位記憶體解決方案 |
| Micron | 專注於高能效 HBM3e 與 1β 製程 | 擴大美國與海外封裝產能 | 高性價比與在地化供應 |
技術深入
- HBM3e 採用 10 奈米級製程,透過 TSV(矽穿孔)技術實現多層堆疊,提供超過 1TB/s 的頻寬。
- HBM4 預計將堆疊層數提升至 16 層,並引入更先進的散熱技術以應對高功耗挑戰。
- CXL 3.0 協定支援記憶體共享與擴展,允許 CPU 與 GPU 在異質運算環境下直接存取遠端記憶體池。
- 記憶體供應商正導入 EUV(極紫外光)微影技術於 DRAM 製程,以縮小單元尺寸並提升單位面積的儲存密度。
前景展望基於引用來源的 AI 分析
2027 年前全球 HBM 產能將出現結構性短缺
AI 模型訓練與推論需求成長速度遠超記憶體大廠的產能擴張與良率提升速度。
消費性 DRAM 市場將面臨長期供應緊縮
記憶體大廠為追求高毛利,將持續將產能優先配置給 AI 伺服器相關產品,壓縮傳統 DRAM 的資本支出。
時間線
2023-08
SK Hynix 宣布成功開發 HBM3e,確立在 AI 記憶體市場的領先地位。
2024-02
Micron 宣布 HBM3e 進入量產階段,並獲 NVIDIA 用於 H200 GPU。
2025-05
三星電子宣布與主要 CSP 簽署長期 HBM 供應協議,正式進入客製化 HBM 市場。
2026-01
業界標準組織正式發布 HBM4 規格草案,強調與邏輯晶片的整合能力。
- 2023-08SK Hynix 宣布成功開發 HBM3e,確立在 AI 記憶體市場的領先地位。
- 2024-02Micron 宣布 HBM3e 進入量產階段,並獲 NVIDIA 用於 H200 GPU。
- 2025-05三星電子宣布與主要 CSP 簽署長期 HBM 供應協議,正式進入客製化 HBM 市場。
- 2026-01業界標準組織正式發布 HBM4 規格草案,強調與邏輯晶片的整合能力。
AI 週報
閱讀本週精選 AI 大事摘要 →
AI 策展新聞聚合。所有內容版權歸原始發布者所有。
原始來源: 虎嗅 ↗
每週電子報
每週一封,可隨時退訂。