來源cnBeta (Full RSS)•較早收集於 3m
中國人形機器人出貨量稱佔全球逾97%
#embodied-ai#robotics-market#manufacturing#supply-chainchinese-humanoid-robotshumanoid-robotschinaunited-states
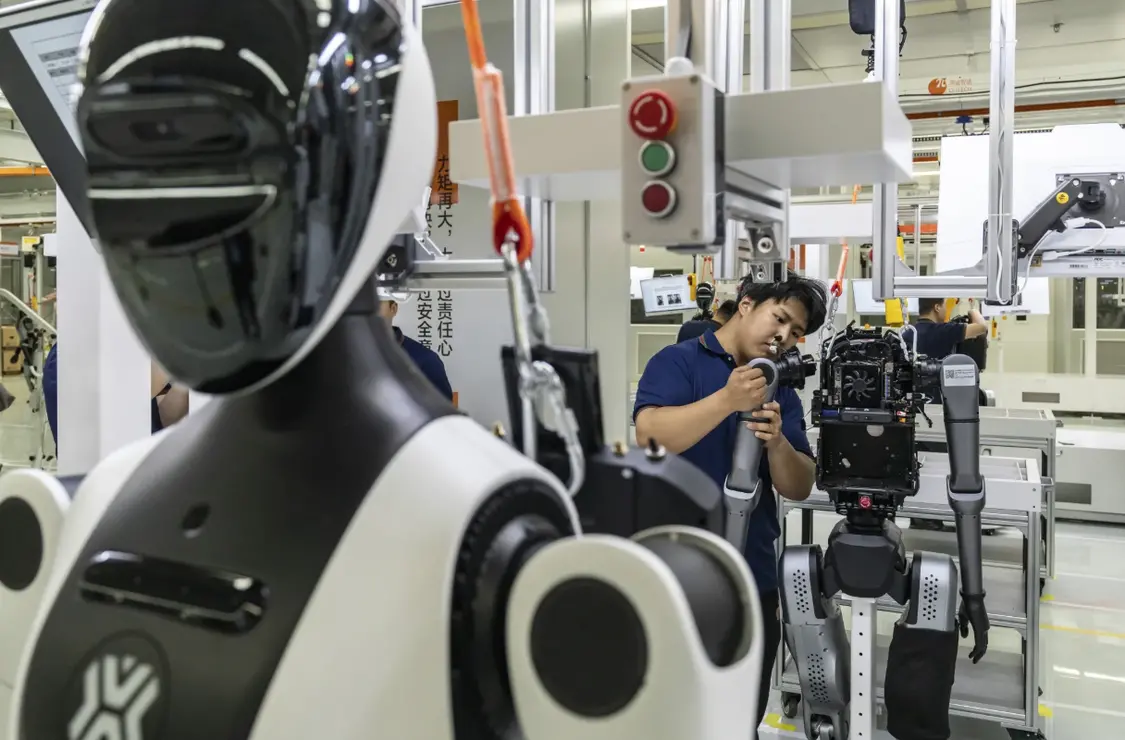
中國據報掌握逾97%人形機器人出貨量,具身智慧開發者不可忽視的產業訊號。
30 秒速覽
有什麼變化
據報導,中國製造商在2026年上半年佔全球人形機器人出貨量逾97%。
為什麼重要
高比例的出貨量可能加速中國取得真實世界部署資料、零組件規模經濟與開發者採用。開發具身智慧應用的 AI 新創,可能需要更認真評估中國硬體平台。
下一步行動
在為具身智慧原型選擇硬體前,先比較主流中國人形機器人平台的 SDK、感測器堆疊與部署成本。
誰應關注:Founders & Product Leaders
關鍵要點
- •據報導,中國製造商在2026年上半年佔全球人形機器人出貨量逾97%。
- •數據顯示中國相較美國競爭者取得顯著的早期領先。
- •這項結果凸顯中國在人形機器人硬體製造與供應鏈上的規模優勢。
深度解析
本篇為 AI 生成分析,非原文內容。
增強重點摘要
- •中國人形機器人產業的爆發主要得益於長三角與珠三角地區成熟的電動車(EV)供應鏈,實現了馬達、減速器與感測器的快速量產與成本控制。
- •政府政策推動是核心驅動力,包括工信部發布的《人形機器人創新發展指導意見》,明確將人形機器人列為未來產業重點發展方向。
- •與美國專注於通用人工智慧(AGI)軟體演算法與高階運動控制不同,中國廠商目前更側重於『具身智慧』在工業製造與物流場景的落地應用。
- •數據顯示,中國人形機器人出貨量激增與『機器人+』行動計畫有關,該計畫鼓勵製造業大規模導入機器人以應對勞動力短缺問題。
- •儘管出貨量領先,但中國廠商在高端晶片(如高算力GPU)與複雜環境下的自主決策演算法方面,仍面臨美國出口管制帶來的技術瓶頸。
競品分析
核心優勢
- 中國人形機器人 (主流廠商)
- 供應鏈成本、量產規模、政策補貼
- 美國人形機器人 (如 Tesla/Figure)
- 軟體演算法、AGI整合、品牌影響力
價格策略
- 中國人形機器人 (主流廠商)
- 極具競爭力 (低成本模組化)
- 美國人形機器人 (如 Tesla/Figure)
- 高昂 (初期研發與高階硬體)
主要應用場景
- 中國人形機器人 (主流廠商)
- 工廠自動化、物流搬運、基礎服務
- 美國人形機器人 (如 Tesla/Figure)
- 通用家庭助手、複雜工業操作
關鍵技術瓶頸
- 中國人形機器人 (主流廠商)
- 高階晶片取得、軟體生態系統
- 美國人形機器人 (如 Tesla/Figure)
- 量產規模化、供應鏈成本控制
| 特性/指標 | 中國人形機器人 (主流廠商) | 美國人形機器人 (如 Tesla/Figure) |
|---|---|---|
| 核心優勢 | 供應鏈成本、量產規模、政策補貼 | 軟體演算法、AGI整合、品牌影響力 |
| 價格策略 | 極具競爭力 (低成本模組化) | 高昂 (初期研發與高階硬體) |
| 主要應用場景 | 工廠自動化、物流搬運、基礎服務 | 通用家庭助手、複雜工業操作 |
| 關鍵技術瓶頸 | 高階晶片取得、軟體生態系統 | 量產規模化、供應鏈成本控制 |
技術深入
- 運動控制系統:多數中國廠商採用基於伺服馬達的模組化關節設計,整合諧波減速器以提升扭矩密度。
- 感測器融合:廣泛應用視覺慣性里程計(VIO)與雷射雷達(LiDAR)進行室內導航與避障。
- 具身智慧架構:採用端到端(End-to-End)神經網路模型,將視覺輸入直接映射至關節控制指令,減少傳統運動學計算負擔。
- 能源管理:電池系統多採用高能量密度鋰電池,並優化電源管理系統(BMS)以延長單次作業時間至 4-6 小時。
前景展望基於引用來源的 AI 分析
中國將在2027年前建立全球最大的人形機器人標準化測試與認證體系。
為鞏固市場主導地位,中國政府正加速推動產業標準制定,以解決目前產品規格不一的碎片化問題。
美國企業將轉向與中國供應鏈進行深度合作以降低硬體成本。
面對中國在人形機器人硬體製造上的壓倒性成本優勢,美國廠商若要實現大規模商業化,將難以繞過中國的供應鏈體系。
時間線
2023-10
中國工信部發布《人形機器人創新發展指導意見》,確立產業發展目標。
2024-05
北京人形機器人創新中心成立,標誌著國家級研發平台正式運作。
2025-03
中國多家機器人企業宣布實現人形機器人關節模組的全面國產化與量產。
2026-01
中國人形機器人單月出貨量首次超越美國,確立全球製造中心地位。
- 2023-10中國工信部發布《人形機器人創新發展指導意見》,確立產業發展目標。
- 2024-05北京人形機器人創新中心成立,標誌著國家級研發平台正式運作。
- 2025-03中國多家機器人企業宣布實現人形機器人關節模組的全面國產化與量產。
- 2026-01中國人形機器人單月出貨量首次超越美國,確立全球製造中心地位。
AI 週報
閱讀本週精選 AI 大事摘要 →
相關動態
AI 策展新聞聚合。所有內容版權歸原始發布者所有。
原始來源: cnBeta (Full RSS) ↗
每週電子報
每週一封,可隨時退訂。