來源钛媒体•較早收集於 43m
寒武紀上半年大賺 23 億元,下半年看交付
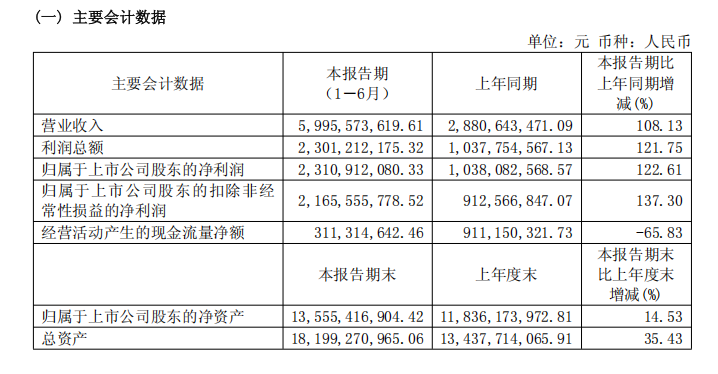
Cambricon 獲利飆升,但 AI 開發者仍須關注晶片供應與交付執行。
30 秒速覽
有什麼變化
Cambricon 上半年獲利 23 億元人民幣。
為什麼重要
強勁獲利可能讓 Cambricon 有更多資源擴大 AI 晶片生產並爭取供應。交付限制仍是開發者與企業評估 Cambricon 部署方案時的實際風險。
下一步行動
採用 Cambricon 硬體前,先索取書面交付時程,並使用現有 SDK 與編譯器工具鏈驗證推理堆疊。
誰應關注:Developers & AI Engineers
關鍵要點
- •Cambricon 上半年獲利 23 億元人民幣。
- •公司正積極爭取更多生產產能。
- •下半年業績將取決於晶片交付執行能力。
深度解析
本篇為 AI 生成分析,非原文內容。
增強重點摘要
- •寒武紀(Cambricon)在 2026 年上半年的獲利表現,主要得益於其雲端智慧晶片(如思元系列)在大型語言模型訓練與推論市場的市佔率提升。
- •公司面臨嚴峻的供應鏈挑戰,特別是在先進製程晶圓代工產能的取得上,受到國際地緣政治與出口管制政策的持續影響。
- •寒武紀正加速推動其軟硬體整合平台「寒武紀魔法師」(Cambricon Neuware)的生態系建設,以降低客戶遷移至其硬體平台的技術門檻。
- •財務數據顯示,公司在營收結構上正逐漸減少對政府專案的依賴,轉向以網際網路公司及大型企業客戶為主的商業化採購。
- •為了緩解產能瓶頸,寒武紀已與多家國內晶圓代工廠展開深度技術合作,試圖透過先進封裝技術提升現有製程的效能表現。
競品分析
核心產品
- 寒武紀 (Cambricon)
- 思元 (MLU) 系列
- NVIDIA
- H/B 系列 GPU
- 海光資訊 (Hygon)
- 深算 (DCU) 系列
軟體生態
- 寒武紀 (Cambricon)
- Neuware
- NVIDIA
- CUDA (強大)
- 海光資訊 (Hygon)
- ROCm 相容
市場定位
- 寒武紀 (Cambricon)
- 中國國產 AI 算力
- NVIDIA
- 全球 AI 算力標準
- 海光資訊 (Hygon)
- 中國國產替代方案
製程依賴
- 寒武紀 (Cambricon)
- 國內外混合
- NVIDIA
- 台積電 (TSMC)
- 海光資訊 (Hygon)
- 國內製程為主
| 特性/競爭對手 | 寒武紀 (Cambricon) | NVIDIA | 海光資訊 (Hygon) |
|---|---|---|---|
| 核心產品 | 思元 (MLU) 系列 | H/B 系列 GPU | 深算 (DCU) 系列 |
| 軟體生態 | Neuware | CUDA (強大) | ROCm 相容 |
| 市場定位 | 中國國產 AI 算力 | 全球 AI 算力標準 | 中國國產替代方案 |
| 製程依賴 | 國內外混合 | 台積電 (TSMC) | 國內製程為主 |
技術深入
- 寒武紀思元系列晶片採用自研的 MLU 架構,針對 Transformer 模型進行了硬體級的矩陣運算優化。
- 支援多種精度計算,包括 FP8、FP16 及 INT8,以平衡訓練精確度與推論速度。
- 採用先進的片上互聯技術(Interconnect),旨在降低多晶片並聯時的通訊延遲。
- 軟體堆疊 Neuware 支援主流深度學習框架如 PyTorch 與 TensorFlow,並提供自動化模型編譯與優化工具。
前景展望基於引用來源的 AI 分析
寒武紀下半年毛利率可能因產能成本上升而承壓。
若公司為爭取產能而支付更高的代工溢價,將直接壓縮其硬體銷售的獲利空間。
軟體生態的成熟度將成為決定其市佔率能否持續擴張的關鍵。
AI 晶片市場競爭已從單純的算力比拼轉向開發者生態與模型部署的易用性競爭。
時間線
2016-03
寒武紀科技正式成立,專注於 AI 晶片研發。
2020-07
寒武紀在上海證券交易所科創板掛牌上市。
2023-04
發布思元 590 智慧晶片,針對大型模型訓練進行優化。
2025-01
寒武紀宣布其 AI 晶片在國內大型模型訓練場景中實現規模化部署。
- 2016-03寒武紀科技正式成立,專注於 AI 晶片研發。
- 2020-07寒武紀在上海證券交易所科創板掛牌上市。
- 2023-04發布思元 590 智慧晶片,針對大型模型訓練進行優化。
- 2025-01寒武紀宣布其 AI 晶片在國內大型模型訓練場景中實現規模化部署。
事件追蹤
AI 週報
閱讀本週精選 AI 大事摘要 →
AI 策展新聞聚合。所有內容版權歸原始發布者所有。
原始來源: 钛媒体 ↗
每週電子報
每週一封,可隨時退訂。