來源虎嗅•較早收集於 18m
宇樹上市考驗具身智能估值
Unitree 上市可能重設具身 AI 估值,但真正考驗是機器人能否在展示之外可靠完成工作。
30 秒速覽
有什麼變化
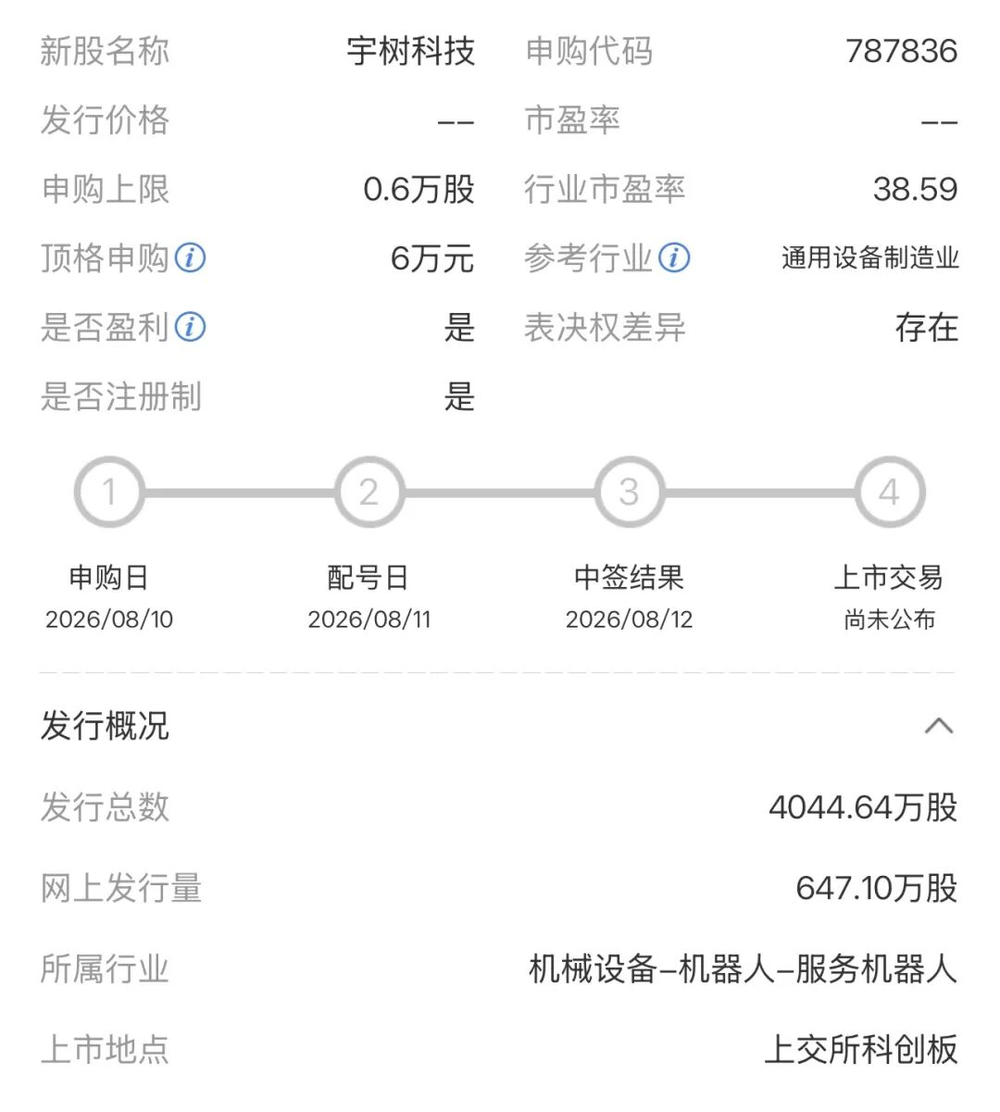
宇樹打新需要科創板權限,預估網上中籤率僅約 0.02% 至 0.05%。
為什麼重要
Unitree 上市後可能成為中國具身智能新創準備上市時的估值基準。其市場表現可能影響後期融資、政府支持項目、併購策略,以及投資人是否願意投資機器人智能,而不只是機械硬體。
下一步行動
在開發人形機器人產品前,先於工業或零售試點中測試操作速度、任務成功率與總營運成本,不要依賴 IPO 估值判斷商業可行性。
誰應關注:Founders & Product Leaders
關鍵要點
- •宇樹打新需要科創板權限,預估網上中籤率僅約 0.02% 至 0.05%。
- •以暫定發行價 103 元計算,公司估值約為扣非市盈率 71 倍、市銷率 24.7 倍。
- •預計募資 42 億元中,約一半將投入具身智能基礎模型及相關 AI「大腦」能力。
- •短期最具潛力的場景似乎是工業製造與零售;家用機器人目前仍速度慢、價格高且可靠性不足。
- •文章警告,為落地而落地及過度估值,可能損害整個機器人產業的信任。
深度解析
本篇為 AI 生成分析,非原文內容。
增強重點摘要
- •宇樹科技(Unitree)在本次IPO前已完成多輪融資,投資方包括美團、金沙江創投、深創投等知名機構,顯示資本市場對其人形機器人商業化路徑的高度關注。
- •公司核心產品線已從早期的四足機器人(如Go系列)成功跨越至人形機器人(如G1、H1系列),並透過自研關節電機實現了顯著的成本控制與供應鏈垂直整合。
- •宇樹在具身智能領域的策略不僅限於大腦模型,還包括與多家工業自動化廠商合作,推動機器人在汽車製造、3C組裝等特定場景的數據採集與訓練。
- •科創板對宇樹的審核重點在於其技術的「硬科技」屬性,特別是其在運動控制算法與高扭矩密度電機方面的專利壁壘是否足以應對國際競爭。
- •儘管估值高昂,宇樹透過開源部分機器人SDK與開發者社群建立連結,試圖降低應用開發門檻,以緩解市場對其軟體生態系統薄弱的擔憂。
競品分析
Tesla
- 代表產品
- Optimus
- 核心優勢
- 規模化製造能力、FSD數據積累
- 預估價格區間
- 2萬美元以下 (目標)
Figure AI
- 代表產品
- Figure 02
- 核心優勢
- OpenAI多模態模型整合、商業化落地快
- 預估價格區間
- 高端定製/未公開
傅利葉智能
- 代表產品
- GR-1
- 核心優勢
- 醫療康復領域積累、運動控制穩定
- 預估價格區間
- 數十萬人民幣
宇樹科技
- 代表產品
- G1/H1
- 核心優勢
- 成本控制、電機自研、產品迭代速度
- 預估價格區間
- 10萬-數十萬人民幣
| 廠商 | 代表產品 | 核心優勢 | 預估價格區間 |
|---|---|---|---|
| Tesla | Optimus | 規模化製造能力、FSD數據積累 | 2萬美元以下 (目標) |
| Figure AI | Figure 02 | OpenAI多模態模型整合、商業化落地快 | 高端定製/未公開 |
| 傅利葉智能 | GR-1 | 醫療康復領域積累、運動控制穩定 | 數十萬人民幣 |
| 宇樹科技 | G1/H1 | 成本控制、電機自研、產品迭代速度 | 10萬-數十萬人民幣 |
技術深入
- 關節驅動技術:採用自研高扭矩密度關節電機,具備高響應速度與精確力控能力,是實現複雜運動的硬體基礎。
- 運動控制算法:基於模型預測控制(MPC)與強化學習(RL)的混合架構,提升機器人在非結構化環境下的平衡與導航能力。
- 具身智能架構:採用端到端(End-to-End)神經網絡模型,將視覺感知直接映射至動作執行,減少傳統模組化架構的延遲。
- 傳感器融合:整合多模態傳感器數據,包括深度相機、激光雷達(LiDAR)及力矩傳感器,實現環境建模與物體識別。
前景展望基於引用來源的 AI 分析
宇樹科技將在未來18個月內面臨嚴峻的毛利率壓力。
隨著人形機器人進入小批量生產階段,硬體成本下降速度若無法跟上市場定價競爭,將直接侵蝕公司獲利能力。
具身智能軟體授權將成為宇樹除硬體銷售外的第二大營收支柱。
若宇樹能成功將其運動控制與感知算法封裝為標準化軟體包,將能吸引更多工業客戶進行二次開發。
時間線
2016-08
宇樹科技正式成立,專注於四足機器人研發。
2021-06
發布消費級四足機器人Go1,大幅降低機器人進入大眾市場的門檻。
2023-08
正式發布通用人形機器人H1,標誌公司戰略重心轉向人形領域。
2024-05
發布具備高性價比的人形機器人G1,定價策略引發市場廣泛討論。
2026-06
宇樹科技正式提交科創板上市申請,開啟資本市場化進程。
- 2016-08宇樹科技正式成立,專注於四足機器人研發。
- 2021-06發布消費級四足機器人Go1,大幅降低機器人進入大眾市場的門檻。
- 2023-08正式發布通用人形機器人H1,標誌公司戰略重心轉向人形領域。
- 2024-05發布具備高性價比的人形機器人G1,定價策略引發市場廣泛討論。
- 2026-06宇樹科技正式提交科創板上市申請,開啟資本市場化進程。
AI 週報
閱讀本週精選 AI 大事摘要 →
AI 策展新聞聚合。所有內容版權歸原始發布者所有。
原始來源: 虎嗅 ↗
每週電子報
每週一封,可隨時退訂。