來源虎嗅•較早收集於 20m
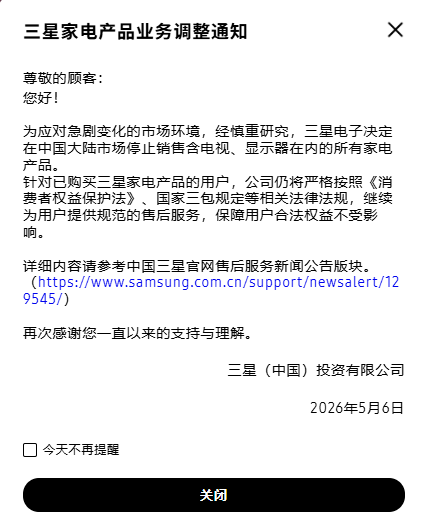
三星退出中國家電轉AI儲存金礦
#memory-shortage#semiconductor-shift#ai-supply-chainsamsung-dramsamsungsk-hynixmicron
三星棄低利家電,乘AI記憶體短缺浪潮。(18字元)
30 秒速覽
有什麼變化
三星終止中國電視、冰箱、洗衣機等銷售
為什麼重要
釋放資源投AI基礎設施;凸顯儲存瓶頸,三星/SK海力士勝中國新進者。
下一步行動
追蹤三星DRAM價格,預測AI訓練HBM替代成本。
誰應關注:Enterprise & Security Teams
關鍵要點
- •三星終止中國電視、冰箱、洗衣機等銷售
- •家電市佔<1-4%,國產品牌佔94%
- •DS部門一季利潤53.7萬億韓元 vs 家電0.2萬億
- •AI伺服器致儲存短缺擴大至2027年+
- •三星市值一年翻四倍達1萬億美元
關鍵數字1.4%65.7%
深度解析
本篇為 AI 生成分析,非原文內容。
增強重點摘要
- •三星電子在中國市場的戰略轉型,不僅是退出家電業務,更伴隨著將蘇州等地的生產基地轉型為高階封裝與AI晶片研發中心,以應對地緣政治帶來的供應鏈重組。
- •三星半導體部門(DS)在AI儲存領域的獲利爆發,主要歸功於HBM3E(第五代高頻寬記憶體)技術的量產良率突破,使其成功打入全球頂級AI加速器供應鏈。
- •三星市值在過去一年內大幅攀升,除了AI儲存需求外,亦受到其晶圓代工業務(Foundry)在先進製程(3nm GAA技術)良率改善,成功爭取到國際大型科技公司訂單的加持。
競品分析
AI儲存核心技術
- 三星電子 (Samsung)
- HBM3E (GAA製程)
- SK海力士 (SK Hynix)
- HBM3E (MR-MUF技術)
- 美光 (Micron)
- HBM3E (1β製程)
市場定位
- 三星電子 (Samsung)
- IDM全產業鏈垂直整合
- SK海力士 (SK Hynix)
- HBM市場先行者/專注度高
- 美光 (Micron)
- 高性價比/技術追趕者
主要優勢
- 三星電子 (Samsung)
- 產能規模與生態系整合
- SK海力士 (SK Hynix)
- 與NVIDIA深度綁定
- 美光 (Micron)
- 成本結構與美系供應鏈
近期毛利表現
- 三星電子 (Samsung)
- 極高 (受惠AI與代工)
- SK海力士 (SK Hynix)
- 高 (受惠HBM市佔)
- 美光 (Micron)
- 中高 (復甦中)
| 特性/競爭對手 | 三星電子 (Samsung) | SK海力士 (SK Hynix) | 美光 (Micron) |
|---|---|---|---|
| AI儲存核心技術 | HBM3E (GAA製程) | HBM3E (MR-MUF技術) | HBM3E (1β製程) |
| 市場定位 | IDM全產業鏈垂直整合 | HBM市場先行者/專注度高 | 高性價比/技術追趕者 |
| 主要優勢 | 產能規模與生態系整合 | 與NVIDIA深度綁定 | 成本結構與美系供應鏈 |
| 近期毛利表現 | 極高 (受惠AI與代工) | 高 (受惠HBM市佔) | 中高 (復甦中) |
技術深入
- HBM3E架構:採用12層堆疊技術,透過TSV(矽穿孔)技術實現高密度垂直互連,頻寬突破1.2TB/s。
- GAA (Gate-All-Around) 製程:三星在3nm節點率先導入GAA架構,相較於傳統FinFET,能更精確控制電流,降低漏電並提升AI運算效能。
- 先進封裝技術:利用I-Cube與H-Cube異質整合封裝,將邏輯晶片與HBM記憶體封裝在同一基板上,大幅縮短數據傳輸延遲。
前景展望基於引用來源的 AI 分析
三星將在2027年前完全退出中國境內所有消費性家電生產線。
基於三星持續優化全球供應鏈配置,將資源集中於高毛利的半導體與AI基礎設施,中國家電市場的低利潤結構已不符合其長期資本配置策略。
三星半導體部門的AI相關營收佔比將在2026年底超過50%。
隨著全球AI伺服器需求持續強勁,HBM與高階DRAM的產能擴充將成為三星營收成長的主要驅動力。
時間線
2019-11
三星關閉中國最後一家位於惠州的智慧型手機工廠,標誌著製造重心轉移。
2020-09
三星關閉位於蘇州的最後一家電腦與家電組裝工廠,轉向高科技研發。
2023-05
三星電子宣布大規模投資先進封裝技術,以應對AI晶片市場的爆發性需求。
2024-02
三星正式量產12層HBM3E記憶體,確立其在AI儲存領域的競爭地位。
2025-10
三星市值首次突破1萬億美元大關,受惠於AI儲存業務的強勁獲利。
- 2019-11三星關閉中國最後一家位於惠州的智慧型手機工廠,標誌著製造重心轉移。
- 2020-09三星關閉位於蘇州的最後一家電腦與家電組裝工廠,轉向高科技研發。
- 2023-05三星電子宣布大規模投資先進封裝技術,以應對AI晶片市場的爆發性需求。
- 2024-02三星正式量產12層HBM3E記憶體,確立其在AI儲存領域的競爭地位。
- 2025-10三星市值首次突破1萬億美元大關,受惠於AI儲存業務的強勁獲利。
事件追蹤
AI 週報
閱讀本週精選 AI 大事摘要 →
AI 策展新聞聚合。所有內容版權歸原始發布者所有。
原始來源: 虎嗅 ↗
每週電子報
每週一封,可隨時退訂。