來源虎嗅•較早收集於 23m
中國商業航天出海:合規挑戰與市場競爭格局
#satellite-internet#d2d#space-tech#compliancesatellite-internet-/-d2d-communicationspacexfccast spacemobilechina star net
深入了解 SpaceX 與中國在 400 億美元衛星通信競賽中的監管與技術轉變。
30 秒速覽
有什麼變化
SpaceX 獲得獨家 D2D 頻譜權,加劇了全球衛星通信競爭。
為什麼重要
衛星通信競爭的加劇以及對 D2D 連接的重視,將推動軌道邊緣計算與 AI 集成信號處理的需求。企業必須優先考慮國際法律合規,才能成功融入全球基礎設施。
下一步行動
評估基於衛星的數據處理邊緣 AI 部署策略,以優化低延遲通信場景下的頻寬使用。
誰應關注:Founders & Product Leaders
關鍵要點
- •SpaceX 獲得獨家 D2D 頻譜權,加劇了全球衛星通信競爭。
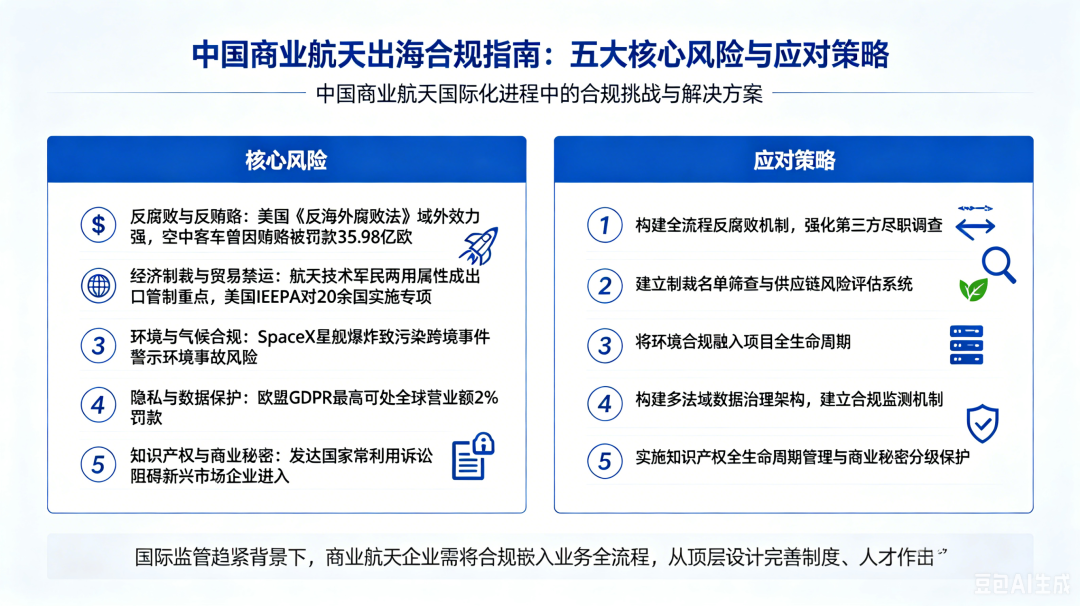
- •中國商業航天企業面臨反腐敗、貿易制裁及數據隱私等五大合規風險。
- •產業正從技術研發轉向資本與供應鏈競爭,重點聚焦火箭回收技術。
- •手機直連衛星 (D2D) 技術已成為爭奪市場主導權的關鍵戰場。
關鍵數字20萬4.2萬2.83萬3.5萬
深度解析
背景與延伸:來自公開資料,非原文內容。引用 27 個來源。
增強重點摘要
- •中國於2025年末向國際電信聯盟(ITU)提交了超過20萬顆衛星的頻率與軌道資源申請,遠超SpaceX的4.2萬顆,顯示其在太空資源爭奪上的國家戰略級部署。
- •中國國家航天局於2025年11月發布《推進商業航天高質量安全發展行動計劃(2025-2027年)》,旨在2027年前使中國躋身全球商業航天領先地位,並於2026年4月發布《商業航天標準體系(1.0版)》以提供頂層指導。
- •中國在火箭回收技術上探索多元路徑,例如長征十號乙計劃驗證全球首創的「海上網系回收」技術,而民營企業藍箭航天(朱雀三號)則專注於液氧甲烷火箭的垂直軟著陸回收。
- •商業航天已被中國列為「新質生產力」的戰略新高地和經濟增長點,預計2025年市場規模達2.83萬億人民幣,2026年將增長至3.5萬億人民幣。
- •中國的「國網星座」(中國星網,約1.3萬顆衛星)和「千帆星座」(上海垣信,約1.5萬顆衛星)已進入高密度組網階段,成為推動火箭發射和衛星製造需求增長的主要驅動力。
競品分析
在軌衛星數量 (截至2026年3月)
- 中國商業航天(整體)
- 中國星網約50顆D2D試驗星;總計約1000顆(估計,包含國有及商業)
- SpaceX (Starlink)
- 超過10,000顆;已部署約180顆D2D直連衛星
D2D服務進展
- 中國商業航天(整體)
- 2025年5月完成全球首次基於5G NTN標準的手機直連衛星寬帶視頻通話試驗;2026年計劃發射300-700顆D2D衛星
- SpaceX (Starlink)
- 短信服務已商用,語音服務公測中;第二代星鏈將支援Direct-to-Cell技術
火箭回收技術
- 中國商業航天(整體)
- 長征十號乙計劃驗證「海上網系回收」;藍箭航天朱雀三號計劃2026年二季度嘗試一子級垂直軟著陸回收
- SpaceX (Starlink)
- 獵鷹9號已成功實現垂直回收復用;星艦V3版本開啟發射窗口
單位發射成本
- 中國商業航天(整體)
- 2024年降至2.8萬美元/千克,較國際平均低30%;部分民營火箭可達5-6萬人民幣/千克(約7000-8500美元/千克)
- SpaceX (Starlink)
- 獵鷹9號約3000-5000美元/千克;星艦完全可回收後有望降至200美元/千克
全球商業發射市場份額 (2025年)
- 中國商業航天(整體)
- 22% (48次發射);中國商業航天市場規模佔全球25%
- SpaceX (Starlink)
- 76% (163次發射)
頻譜/軌道資源申請
- 中國商業航天(整體)
- 2025年末向ITU申請超過20萬顆衛星頻軌資源
- SpaceX (Starlink)
- 已向ITU提交約4.2萬顆衛星計劃;FCC批准額外部署7,500顆第二代星鏈衛星
| 特徵/指標 | 中國商業航天(整體) | SpaceX (Starlink) |
|---|---|---|
| 在軌衛星數量 (截至2026年3月) | 中國星網約50顆D2D試驗星;總計約1000顆(估計,包含國有及商業) | 超過10,000顆;已部署約180顆D2D直連衛星 |
| D2D服務進展 | 2025年5月完成全球首次基於5G NTN標準的手機直連衛星寬帶視頻通話試驗;2026年計劃發射300-700顆D2D衛星 | 短信服務已商用,語音服務公測中;第二代星鏈將支援Direct-to-Cell技術 |
| 火箭回收技術 | 長征十號乙計劃驗證「海上網系回收」;藍箭航天朱雀三號計劃2026年二季度嘗試一子級垂直軟著陸回收 | 獵鷹9號已成功實現垂直回收復用;星艦V3版本開啟發射窗口 |
| 單位發射成本 | 2024年降至2.8萬美元/千克,較國際平均低30%;部分民營火箭可達5-6萬人民幣/千克(約7000-8500美元/千克) | 獵鷹9號約3000-5000美元/千克;星艦完全可回收後有望降至200美元/千克 |
| 全球商業發射市場份額 (2025年) | 22% (48次發射);中國商業航天市場規模佔全球25% | 76% (163次發射) |
| 頻譜/軌道資源申請 | 2025年末向ITU申請超過20萬顆衛星頻軌資源 | 已向ITU提交約4.2萬顆衛星計劃;FCC批准額外部署7,500顆第二代星鏈衛星 |
技術深入
- 火箭回收技術:
- 長征十號乙: 專為商業航天設計,核心部件100%國產化,計劃驗證全球首創的「海上網系回收」技術,旨在大幅簡化箭體結構,區別於國際主流的垂直著陸腿方案。
- 朱雀三號(藍箭航天): 液氧甲烷火箭,計劃在2026年第二季度重點攻克著陸段發動機點火可靠性與精準姿態調姿技術,目標實現一子級全流程垂直軟著陸。
- 朱雀二號改進型遙五運載火箭(ZQ-2E Y5): 直徑3.35米,長度約55.9米,起飛質量267噸,起飛推力338噸。一級採用4台TQ-12A液氧甲烷發動機並聯,二級採用TQ-15A發動機。運載能力達500公里太陽同步軌道4噸、近地軌道6噸。技術亮點包括一級貯箱加長配合全過冷加注技術(推進劑攜帶量增加約15%),二級三次點火「箱壓點火+高軌離軌」技術,以及一級發動機在線故障診斷與自糾偏技術。
- 力箭一號(中科宇航): 採用基於高速實時以太網的分布式綜合電子系統,通過測控融合一體化設計,實現「軟件定義火箭」,將箭上和地面設備數量分別減少50%和80%以上。
- 手機直連衛星(D2D)技術: 中國星網於2025年5月完成了全球首次基於5G NTN標準的手機直連衛星寬帶視頻通話試驗。
- 衛星製造: 中國在衛星製造端已實現工業革命,部分企業已實現流水線批量生產,年產能全面提升,並向模組化設計、自動化測試、批量化總裝演進。
前景展望基於引用來源的 AI 分析
中國在太空資源的國際競爭中將扮演更具侵略性的角色。
中國向ITU提交的龐大衛星頻軌資源申請,遠超其他國家,表明其旨在搶佔稀缺的軌道和頻譜資源,以確保未來在衛星互聯網領域的戰略優勢。
中國商業航天產業將加速實現規模化和低成本化,進而推動衛星互聯網的快速部署。
隨著多型可回收火箭技術的密集驗證和《商業航天標準體系》的落地,發射成本有望大幅降低,為「國網」和「千帆」等大型星座的組網提供經濟高效的運力支持。
中國商業航天企業在「出海」過程中將面臨日益複雜的國際合規挑戰。
反腐敗、貿易制裁、數據隱私和知識產權等五大合規風險,要求中國企業必須建立健全的國際化合規體系,以應對地緣政治和監管環境的複雜性。
時間線
2015-11
國家發改委等部門發布規劃,首次明確鼓勵民間資本進入航天核心領域,被視為中國商業航天元年。
2019-07
星際榮耀「雙曲線一號」遙一運載火箭成功將衛星送入預定軌道,實現中國民營運載火箭首次成功入軌。
2025-05
中國星網完成全球首次基於5G NTN標準的手機直連衛星寬帶視頻通話試驗。
2025-11
國家航天局印發《推進商業航天高質量安全發展行動計劃(2025-2027年)》,明確支持和規範商業航天發展。
2025-12
中國向國際電信聯盟(ITU)提交超過20萬顆衛星的頻率與軌道資源申請,大規模搶佔太空資源。
2026-04
國家航天局與市場監管總局聯合發布《商業航天標準體系(1.0版)》;長征十號乙計劃首飛驗證「海上網系回收」技術。
- 2015-11國家發改委等部門發布規劃,首次明確鼓勵民間資本進入航天核心領域,被視為中國商業航天元年。
- 2019-07星際榮耀「雙曲線一號」遙一運載火箭成功將衛星送入預定軌道,實現中國民營運載火箭首次成功入軌。
- 2025-05中國星網完成全球首次基於5G NTN標準的手機直連衛星寬帶視頻通話試驗。
- 2025-11國家航天局印發《推進商業航天高質量安全發展行動計劃(2025-2027年)》,明確支持和規範商業航天發展。
- 2025-12中國向國際電信聯盟(ITU)提交超過20萬顆衛星的頻率與軌道資源申請,大規模搶佔太空資源。
- 2026-04國家航天局與市場監管總局聯合發布《商業航天標準體系(1.0版)》;長征十號乙計劃首飛驗證「海上網系回收」技術。
來源 (27)
Factual claims are grounded in the sources below. Forward-looking analysis is AI-generated interpretation.
1Google Search Sourcevertexaisearch.cloud.google.com2Google Search Sourcevertexaisearch.cloud.google.com3Google Search Sourcevertexaisearch.cloud.google.com4Google Search Sourcevertexaisearch.cloud.google.com5Google Search Sourcevertexaisearch.cloud.google.com6Google Search Sourcevertexaisearch.cloud.google.com7Google Search Sourcevertexaisearch.cloud.google.com8Google Search Sourcevertexaisearch.cloud.google.com9Google Search Sourcevertexaisearch.cloud.google.com10Google Search Sourcevertexaisearch.cloud.google.com11Google Search Sourcevertexaisearch.cloud.google.com12Google Search Sourcevertexaisearch.cloud.google.com13Google Search Sourcevertexaisearch.cloud.google.com14Google Search Sourcevertexaisearch.cloud.google.com15Google Search Sourcevertexaisearch.cloud.google.com16Google Search Sourcevertexaisearch.cloud.google.com17Google Search Sourcevertexaisearch.cloud.google.com18Google Search Sourcevertexaisearch.cloud.google.com19Google Search Sourcevertexaisearch.cloud.google.com20Google Search Sourcevertexaisearch.cloud.google.com21Google Search Sourcevertexaisearch.cloud.google.com22Google Search Sourcevertexaisearch.cloud.google.com23Google Search Sourcevertexaisearch.cloud.google.com24Google Search Sourcevertexaisearch.cloud.google.com25Google Search Sourcevertexaisearch.cloud.google.com26Google Search Sourcevertexaisearch.cloud.google.com27Google Search Sourcevertexaisearch.cloud.google.com
AI 週報
閱讀本週精選 AI 大事摘要 →
AI 策展新聞聚合。所有內容版權歸原始發布者所有。
原始來源: 虎嗅 ↗
每週電子報
每週一封,可隨時退訂。