來源虎嗅•較早收集於 34m
中國量化基金遭遇系統性回撤
#quantitative-trading#factor-models#out-of-sample#market-regimes幻方量化huanfang-quantdeepseekqiml
22%的回撤說明AI交易模型不能只做回測,還必須測試狀態切換與策略擁擠。
30 秒速覽
有什麼變化
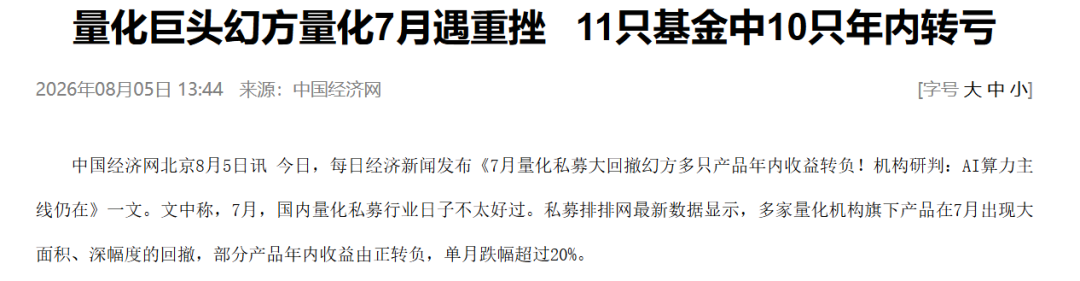
幻方中證500量化產品7月下跌22.15%,9款產品中有8款年初至今收益轉負。
為什麼重要
這次事件挑戰了AI量化投資能提供穩定、類似保險回報的假設。對開發金融模型的AI研究者與創業者而言,這凸顯了評估市場狀態切換、策略擁擠、因子相關性與實盤樣本外穩健性的必要性,而不能只依賴回測。
下一步行動
在部署任何AI交易模型前,執行滾動式前向壓力測試,注入類似7月的因子相關性與市場狀態切換。
誰應關注:Researchers & Academics
關鍵要點
- •幻方中證500量化產品7月下跌22.15%,9款產品中有8款年初至今收益轉負。
- •1236款指數增強產品的平均超額收益降至3.11個百分點,去年同期為14.17個百分點。
- •據報動量、殘差波動率、流動性與短期反轉因子在7月拋售期間同步下跌。
- •行業快速擴張,以及相似的資料、模型與交易訊號,提高了同步減倉與踩踏風險。
- •文章警告,AI量化模型並不能免疫於歷史訓練資料之外的市場狀態。
關鍵數字20%22.15%
深度解析
本篇為 AI 生成分析,非原文內容。
增強重點摘要
- •中國監管機構在2024年及2025年間多次收緊量化交易監管,包括對高頻交易實施差異化收費與限制,這加劇了量化基金在極端行情下的流動性壓力。
- •幻方量化近年來積極轉型,將研發重心從傳統多因子模型轉向深度學習與強化學習(Deep Reinforcement Learning),但此次回撤顯示模型在面對非線性市場衝擊時的魯棒性不足。
- •量化行業的「擁擠交易」(Crowded Trade)現象在2026年達到頂峰,大量基金採用相似的機器學習特徵工程,導致在市場反轉時出現集體性的流動性枯竭。
- •部分量化巨頭已開始嘗試引入「宏觀因子」與「另類數據」(如衛星圖像、供應鏈數據)以降低對純價量因子的依賴,但短期內未能抵銷因子失效的衝擊。
- •中國量化基金的贖回壓力在7月顯著上升,迫使基金經理在市場低位被迫減倉,進一步放大了淨值的回撤幅度,形成負向循環。
競品分析
核心策略
- 幻方量化
- AI深度學習/中性策略
- 九坤投資
- 多因子/機器學習
- 明汯投資
- 多因子/量化選股
- 靈均投資
- 高頻交易/指數增強
2026年表現
- 幻方量化
- 顯著回撤
- 九坤投資
- 波動加劇
- 明汯投資
- 跑輸基準
- 靈均投資
- 嚴格監管受限
基準對標
- 幻方量化
- 中證500/1000
- 九坤投資
- 中證500/1000
- 明汯投資
- 中證500/1000
- 靈均投資
- 中證500/1000
| 特性/公司 | 幻方量化 | 九坤投資 | 明汯投資 | 靈均投資 |
|---|---|---|---|---|
| 核心策略 | AI深度學習/中性策略 | 多因子/機器學習 | 多因子/量化選股 | 高頻交易/指數增強 |
| 2026年表現 | 顯著回撤 | 波動加劇 | 跑輸基準 | 嚴格監管受限 |
| 基準對標 | 中證500/1000 | 中證500/1000 | 中證500/1000 | 中證500/1000 |
技術深入
- 幻方量化採用了基於Transformer架構的時序預測模型,旨在捕捉市場微觀結構中的非線性關係。
- 策略核心依賴於高維度特徵空間,但在7月市場風格切換中,模型權重對動量因子過度擬合,導致在反轉行情中出現嚴重誤判。
- 實施了基於強化學習的自動化執行算法(Algo Trading),但在市場流動性瞬間消失時,算法觸發了過度保守的止損機制,加劇了淨值下跌。
- 模型訓練數據集主要基於過去5年的歷史行情,缺乏對極端地緣政治風險與政策突變的壓力測試場景。
前景展望基於引用來源的 AI 分析
量化基金行業將面臨大規模的策略同質化清理。
監管機構將進一步限制高頻交易與同質化嚴重的量化策略,迫使基金公司轉向差異化競爭。
AI量化模型的研發將從純價量數據轉向多模態數據融合。
單一依賴歷史價量數據的模型在面對結構性市場變化時失效,迫使機構引入基本面與另類數據以提升模型泛化能力。
時間線
2021-11
幻方量化宣佈暫停旗下全部產品的申購,以控制管理規模。
2022-01
幻方量化公開承認量化策略失效,並向投資者致歉,引發行業對量化規模效應的討論。
2024-02
中國證監會加強對量化交易的監管,對高頻交易實施額外報告要求。
2025-05
幻方量化完成新一代AI交易模型的部署,強調深度學習在選股中的應用。
2026-07
幻方量化旗下產品遭遇系統性回撤,單月跌幅超過20%,引發市場對AI量化模型穩定性的質疑。
- 2021-11幻方量化宣佈暫停旗下全部產品的申購,以控制管理規模。
- 2022-01幻方量化公開承認量化策略失效,並向投資者致歉,引發行業對量化規模效應的討論。
- 2024-02中國證監會加強對量化交易的監管,對高頻交易實施額外報告要求。
- 2025-05幻方量化完成新一代AI交易模型的部署,強調深度學習在選股中的應用。
- 2026-07幻方量化旗下產品遭遇系統性回撤,單月跌幅超過20%,引發市場對AI量化模型穩定性的質疑。
AI 週報
閱讀本週精選 AI 大事摘要 →
AI 策展新聞聚合。所有內容版權歸原始發布者所有。
原始來源: 虎嗅 ↗
每週電子報
每週一封,可隨時退訂。