來源The Next Web (TNW)•較早收集於 35m
Cerebras 營收翻倍,但受利潤率影響股價下跌
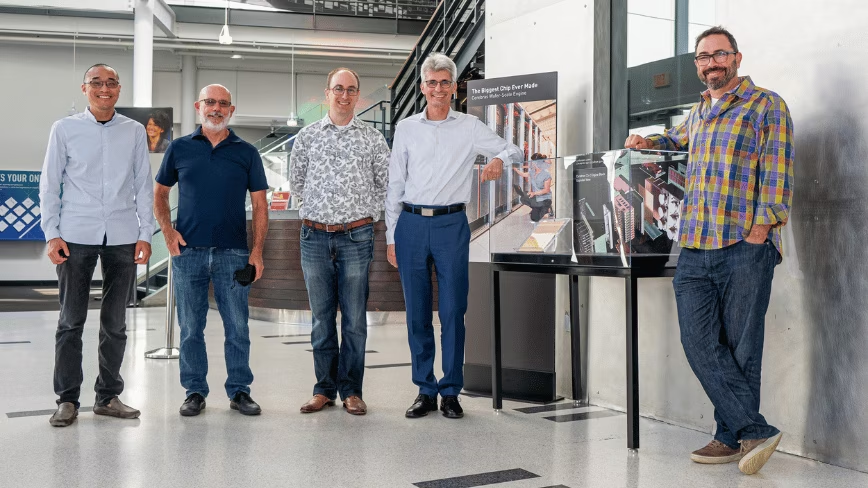
Cerebras 的股價下跌揭示了擴展 AI 硬體不僅僅是晶片生產,還隱藏著巨大的基礎設施成本。
30 秒速覽
有什麼變化
營收同比近乎翻倍。
為什麼重要
市場釋出訊號:即使對於高成長的 AI 硬體公司,擴展實體資料中心基礎設施的成本也是估值的關鍵因素。
下一步行動
分析 Cerebras 的財務報告,以了解部署大規模 AI 硬體的資本支出需求。
誰應關注:Founders & Product Leaders
關鍵要點
- •營收同比近乎翻倍。
- •2026 年銷售指引超出華爾街預期。
- •由於實體基礎設施限制帶來的利潤壓力,股價下跌 10%。
深度解析
本篇為 AI 生成分析,非原文內容。
增強重點摘要
- •Cerebras 正在將業務重心從單純的晶片銷售轉向『推理即服務』(Inference-as-a-Service)模式,以提高長期毛利率。
- •利潤率壓縮的主要原因在於 Cerebras 為部署其 Wafer Scale Engine (WSE) 系統,需投入大量資本支出於專用冷卻與電力基礎設施。
- •市場分析師指出,儘管營收成長強勁,但 Cerebras 在與 NVIDIA 的軟體生態系統競爭中,開發者遷移成本仍是影響獲利能力的隱形成本。
- •公司近期宣布與多家雲端服務供應商(CSP)達成合作協議,旨在透過分散式部署降低單一資料中心的基礎設施維護壓力。
- •Cerebras 的晶片在處理超長序列(Long-context)AI 模型時展現出顯著的記憶體頻寬優勢,這是其營收成長的主要驅動力。
競品分析
架構
- Cerebras (WSE-3)
- 晶圓級處理器 (WSE)
- NVIDIA (Blackwell B200)
- GPU 架構
- Groq (LPU)
- LPU 推理引擎
記憶體頻寬
- Cerebras (WSE-3)
- 極高 (晶片內整合)
- NVIDIA (Blackwell B200)
- 高 (HBM3e)
- Groq (LPU)
- 極高 (SRAM)
生態系統
- Cerebras (WSE-3)
- 專有軟體堆疊
- NVIDIA (Blackwell B200)
- CUDA (極強)
- Groq (LPU)
- 專有編譯器
主要優勢
- Cerebras (WSE-3)
- 超長序列處理
- NVIDIA (Blackwell B200)
- 通用性與生態
- Groq (LPU)
- 極低延遲推理
| 特性 | Cerebras (WSE-3) | NVIDIA (Blackwell B200) | Groq (LPU) |
|---|---|---|---|
| 架構 | 晶圓級處理器 (WSE) | GPU 架構 | LPU 推理引擎 |
| 記憶體頻寬 | 極高 (晶片內整合) | 高 (HBM3e) | 極高 (SRAM) |
| 生態系統 | 專有軟體堆疊 | CUDA (極強) | 專有編譯器 |
| 主要優勢 | 超長序列處理 | 通用性與生態 | 極低延遲推理 |
技術深入
- 採用 Wafer Scale Engine 3 (WSE-3) 技術,單一晶片包含 4 兆個電晶體與 90 萬個 AI 核心。
- 具備 44GB 的晶片內 SRAM,提供高達 21PB/s 的記憶體頻寬,消除了傳統 GPU 的記憶體牆問題。
- 支援稀疏性(Sparsity)計算,透過硬體加速非結構化稀疏矩陣運算,提升模型訓練效率。
- 系統級設計採用 Swarm 技術,允許數百個 WSE 節點在高速互連下協同工作,模擬單一大腦運算。
前景展望基於引用來源的 AI 分析
Cerebras 將在 2027 年前實現毛利率顯著回升。
隨著基礎設施部署進入成熟期,資本支出佔營收比重預計將隨規模經濟效應而下降。
軟體生態系統將成為決定 Cerebras 市佔率的關鍵。
若無法降低開發者從 CUDA 遷移至 Cerebras 平台的門檻,硬體效能優勢將難以轉化為持續的市場主導地位。
時間線
2021-04
發布第二代晶圓級處理器 WSE-2。
2023-03
推出 Cerebras Inference,正式進軍 AI 推理市場。
2024-03
發布第三代晶圓級處理器 WSE-3,效能較前代提升兩倍。
2025-09
宣布與大型雲端供應商達成大規模基礎設施部署協議。
2026-05
發布 2026 年第一季財報,營收翻倍但利潤率受基礎設施成本拖累。
- 2021-04發布第二代晶圓級處理器 WSE-2。
- 2023-03推出 Cerebras Inference,正式進軍 AI 推理市場。
- 2024-03發布第三代晶圓級處理器 WSE-3,效能較前代提升兩倍。
- 2025-09宣布與大型雲端供應商達成大規模基礎設施部署協議。
- 2026-05發布 2026 年第一季財報,營收翻倍但利潤率受基礎設施成本拖累。
AI 週報
閱讀本週精選 AI 大事摘要 →
相關動態
AI 策展新聞聚合。所有內容版權歸原始發布者所有。
原始來源: The Next Web (TNW) ↗
每週電子報
每週一封,可隨時退訂。