來源虎嗅•較早收集於 18m
合資電動車能否突破上市熱潮?
#assisted-driving#smart-evs#automotive-sales#product-retentionjoint-venture-smart-evs-in-chinagac toyotabuickdongfeng nissansaic volkswagenelectra e7
合資電動車正在銷售,但買家多是既有車主,揭示汽車AI真正的長期挑戰。
30 秒速覽
有什麼變化
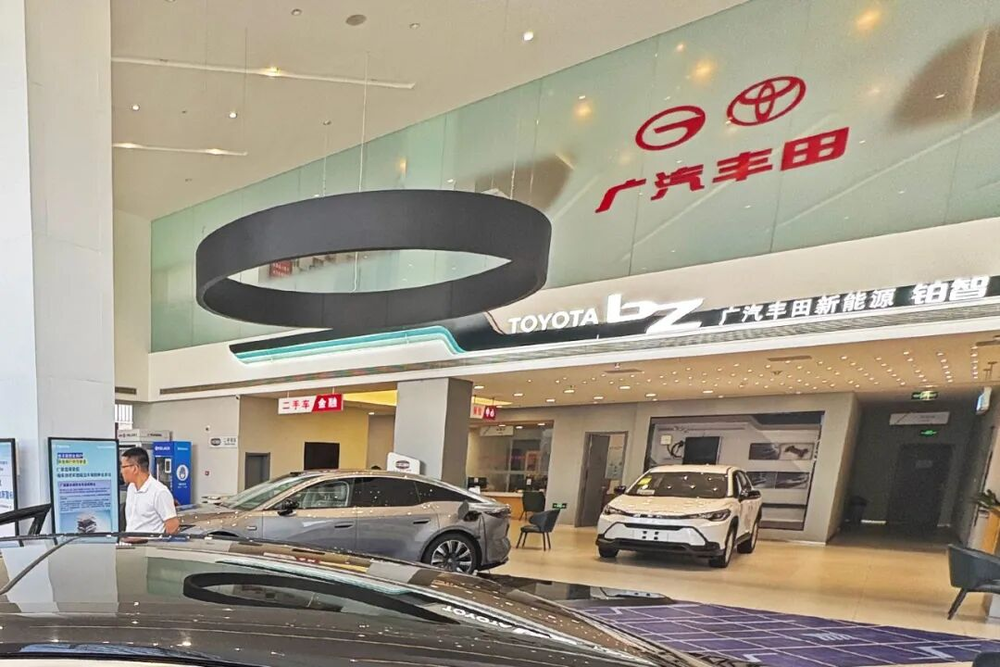
GAC Toyota 的 bZ 車款上半年銷量超過5萬輛,並支撐品牌整體實現正成長。
為什麼重要
合資電動車的初期成功,尚不足以證明其競爭力已經持續恢復。AI與智能駕駛供應商應預期車企將要求持續軟體更新、可量化的駕駛輔助表現,以及貫穿產品生命週期的使用者互動,而非一次性的上市功能。
下一步行動
為你的駕駛輔助功能進行為期六個月的留存測試,追蹤上市初期訂單高峰後的實際使用率與效能。
誰應關注:Enterprise & Security Teams
關鍵要點
- •GAC Toyota 的 bZ 車款上半年銷量超過5萬輛,並支撐品牌整體實現正成長。
- •Buick Electra E7 買家多為35至40歲的既有客戶,尤其是重視輔助駕駛、能耗與後排功能的家庭。
- •Dongfeng Nissan NX8 累計交付超過1萬輛,但部分訂單來自 N6 與 N7 的品牌內部分流。
- •受訪合資經銷店的新能源車銷量占比約10%至30%,燃油車仍是核心業務。
- •6月主流合資品牌新能源滲透率僅11.9%,自主品牌則達81.8%。
深度解析
本篇為 AI 生成分析,非原文內容。
增強重點摘要
- •合資車企正加速推動『中國研發、中國製造』策略,透過與百度、地平線等本土科技公司合作,以彌補在智慧座艙與自動駕駛領域的技術落差。
- •合資品牌在新能源轉型中面臨嚴重的『價格倒掛』壓力,為了維持市佔率,終端市場普遍採取大幅度降價策略,導致利潤空間被嚴重壓縮。
- •部分合資車企開始調整供應鏈,將電池採購重心轉向寧德時代、比亞迪等本土供應商,以降低成本並提升車輛的續航競爭力。
- •合資品牌的新能源車款在二手車市場的保值率普遍低於自主品牌與造車新勢力,這成為影響消費者購買意願的關鍵阻礙。
- •為了應對銷量壓力,合資車企正嘗試將銷售管道從傳統 4S 店模式轉向直營或混合銷售模式,以提升對終端價格與用戶體驗的掌控力。
競品分析
智慧座艙
- 合資品牌電動車 (如 bZ/Electra)
- 基礎功能,穩定性高
- 自主品牌電動車 (如比亞迪/小米)
- 高度整合,生態豐富
- 造車新勢力 (如蔚來/理想)
- 領先,支援OTA頻繁更新
價格策略
- 合資品牌電動車 (如 bZ/Electra)
- 依賴終端大幅優惠
- 自主品牌電動車 (如比亞迪/小米)
- 極具競爭力,規模效應強
- 造車新勢力 (如蔚來/理想)
- 高階定位,品牌溢價高
輔助駕駛
- 合資品牌電動車 (如 bZ/Electra)
- L2級為主,保守
- 自主品牌電動車 (如比亞迪/小米)
- L2+級,普及率高
- 造車新勢力 (如蔚來/理想)
- L2++/L3級,技術領先
| 特性 | 合資品牌電動車 (如 bZ/Electra) | 自主品牌電動車 (如比亞迪/小米) | 造車新勢力 (如蔚來/理想) |
|---|---|---|---|
| 智慧座艙 | 基礎功能,穩定性高 | 高度整合,生態豐富 | 領先,支援OTA頻繁更新 |
| 價格策略 | 依賴終端大幅優惠 | 極具競爭力,規模效應強 | 高階定位,品牌溢價高 |
| 輔助駕駛 | L2級為主,保守 | L2+級,普及率高 | L2++/L3級,技術領先 |
技術深入
- 平台架構:合資品牌多採用油電共用平台(如 e-TNGA)或過渡性平台,導致空間利用率與電氣化架構靈活性不及自主品牌的純電專屬平台(如 E-GMP 或 e 平台 3.0)。
- 電池技術:逐漸導入 CTP (Cell to Pack) 技術以提升能量密度,但熱管理系統仍多沿用燃油車時代的設計邏輯,缺乏針對極端氣候的深度優化。
- 軟體架構:正從分佈式電子電氣架構向域控制器架構轉型,但軟硬體解耦程度較低,導致車機系統響應速度與自主品牌存在顯著差距。
前景展望基於引用來源的 AI 分析
合資品牌將在 2027 年前大規模裁撤低效能的燃油車生產線。
隨著新能源滲透率持續攀升,維持雙軌生產線的營運成本已無法支撐合資車企的財務目標。
合資車企將進一步擴大與中國本土科技巨頭的合資研發比例。
單純依靠海外母公司的技術導入已無法滿足中國市場對智慧化功能的快速迭代需求。
時間線
2022-10
豐田 bZ4X 在中國正式上市,標誌著合資品牌純電轉型的初步嘗試。
2023-07
大眾汽車宣佈入股小鵬汽車,開啟合資品牌向本土新勢力購買技術的先河。
2024-04
北京車展期間,多家合資車企發布『在中國,為中國』戰略,強調本土化研發。
2025-06
合資品牌新能源車月度滲透率首次跌破 10% 關卡,引發市場對其轉型速度的擔憂。
2026-03
Buick Electra 系列車型進行大規模軟體更新,試圖提升智慧座艙競爭力。
- 2022-10豐田 bZ4X 在中國正式上市,標誌著合資品牌純電轉型的初步嘗試。
- 2023-07大眾汽車宣佈入股小鵬汽車,開啟合資品牌向本土新勢力購買技術的先河。
- 2024-04北京車展期間,多家合資車企發布『在中國,為中國』戰略,強調本土化研發。
- 2025-06合資品牌新能源車月度滲透率首次跌破 10% 關卡,引發市場對其轉型速度的擔憂。
- 2026-03Buick Electra 系列車型進行大規模軟體更新,試圖提升智慧座艙競爭力。
AI 週報
閱讀本週精選 AI 大事摘要 →
AI 策展新聞聚合。所有內容版權歸原始發布者所有。
原始來源: 虎嗅 ↗
每週電子報
每週一封,可隨時退訂。