來源虎嗅•較早收集於 12m
安斯泰來全球首個胃癌新藥主動降價30%
觀察激進的定價策略如何重塑高端靶向藥物的競爭格局。
30 秒速覽
有什麼變化
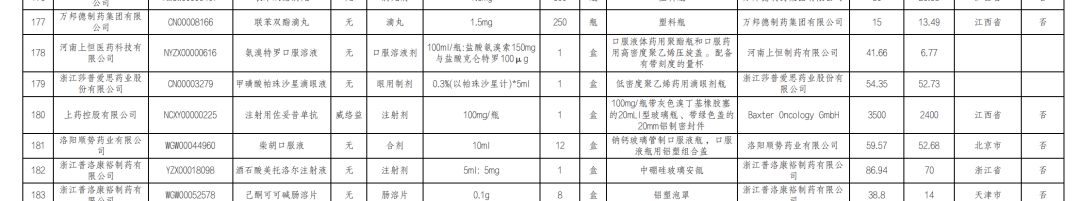
佐妥昔單抗單劑價格從3500元降至2400元。
為什麼重要
此價格戰反映了隨著國內生物技術公司加速臨床試驗,中國靶向藥物市場正迅速走向商品化。
下一步行動
若您正在分析製藥市場或AI輔助藥物研發趨勢,請持續關注生物技術研發管線的競爭格局。
誰應關注:Founders & Product Leaders
關鍵要點
- •佐妥昔單抗單劑價格從3500元降至2400元。
- •此舉旨在國內Claudin18.2競爭對手上市前搶佔市場份額。
- •面臨PD-(L)1療法及超過40款國內Claudin18.2候選藥物的激烈競爭。
- •爭取進入國家醫保目錄以實現放量銷售的關鍵策略。
深度解析
本篇為 AI 生成分析,非原文內容。
增強重點摘要
- •佐妥昔單抗(Zolbetuximab)是全球首款獲批用於治療Claudin18.2陽性、HER2陰性局部晚期不可切除或轉移性胃或胃食管結合部腺癌的單克隆抗體。
- •該藥物在中國的獲批基於SPOTLIGHT和GLOW兩項全球III期臨床試驗,證實其聯合化療可顯著延長患者的無進展生存期(PFS)和總生存期(OS)。
- •安斯泰來此次降價策略不僅是為了醫保談判,還為了應對中國本土生物技術公司(如康諾亞、創勝集團等)在Claudin18.2賽道上的快速追趕。
- •Claudin18.2作為胃癌治療的新興靶點,目前在中國臨床試驗階段的管線數量位居全球前列,導致該領域進入高度內捲的「紅海」競爭狀態。
- •除了單抗藥物,針對Claudin18.2的雙特異性抗體(BsAb)和CAR-T療法也在同步研發中,這對佐妥昔單抗的長期市場地位構成了潛在的技術替代風險。
競品分析
佐妥昔單抗
- 研發企業
- 安斯泰來
- 藥物類型
- 單克隆抗體
- 研發階段 (中國)
- 已上市
- 備註
- 全球首款,先行者優勢
CMG901
- 研發企業
- 康諾亞/阿斯利康
- 藥物類型
- ADC
- 研發階段 (中國)
- III期臨床
- 備註
- 具備更強的細胞毒性潛力
Osemitamab
- 研發企業
- 創勝集團
- 藥物類型
- 單克隆抗體
- 研發階段 (中國)
- III期臨床
- 備註
- 針對Claudin18.2的高親和力設計
IBI389
- 研發企業
- 信達生物
- 藥物類型
- 雙特異性抗體
- 研發階段 (中國)
- I/II期臨床
- 備註
- 針對CD3/Claudin18.2的T細胞銜接器
| 藥物名稱 | 研發企業 | 藥物類型 | 研發階段 (中國) | 備註 |
|---|---|---|---|---|
| 佐妥昔單抗 | 安斯泰來 | 單克隆抗體 | 已上市 | 全球首款,先行者優勢 |
| CMG901 | 康諾亞/阿斯利康 | ADC | III期臨床 | 具備更強的細胞毒性潛力 |
| Osemitamab | 創勝集團 | 單克隆抗體 | III期臨床 | 針對Claudin18.2的高親和力設計 |
| IBI389 | 信達生物 | 雙特異性抗體 | I/II期臨床 | 針對CD3/Claudin18.2的T細胞銜接器 |
技術深入
- 佐妥昔單抗是一種嵌合IgG1單克隆抗體,通過與胃癌細胞表面的Claudin18.2蛋白結合發揮作用。
- 作用機制主要依賴於抗體依賴性細胞毒性(ADCC)和補體依賴性細胞毒性(CDC),從而誘導腫瘤細胞凋亡。
- 臨床試驗數據顯示,該藥物對Claudin18.2表達水平(通常定義為≥75%的腫瘤細胞染色強度為中度至重度)的患者療效最為顯著。
- 該藥物需配合化療方案(如CAPOX或mFOLFOX6)使用,單藥治療效果有限。
前景展望基於引用來源的 AI 分析
佐妥昔單抗將成功進入2026年國家醫保目錄。
主動降價30%顯示了安斯泰來極強的談判意願,且該藥物填補了胃癌精準治療的臨床空白,符合醫保局鼓勵創新藥納入的導向。
中國本土Claudin18.2藥物上市後,佐妥昔單抗的市場份額將面臨進一步壓縮。
本土競品在價格策略上通常更具靈活性,且部分ADC或雙抗產品在臨床數據上可能展現出優於單抗的療效。
時間線
2024-03
佐妥昔單抗在美國獲得FDA批准,成為全球首款Claudin18.2靶向藥物。
2024-12
中國國家藥品監督管理局(NMPA)正式批准佐妥昔單抗上市。
2025-05
佐妥昔單抗在中國正式商業化上市,開始進入醫院渠道。
2026-06
安斯泰來主動宣布在中國市場將佐妥昔單抗價格下調超30%。
- 2024-03佐妥昔單抗在美國獲得FDA批准,成為全球首款Claudin18.2靶向藥物。
- 2024-12中國國家藥品監督管理局(NMPA)正式批准佐妥昔單抗上市。
- 2025-05佐妥昔單抗在中國正式商業化上市,開始進入醫院渠道。
- 2026-06安斯泰來主動宣布在中國市場將佐妥昔單抗價格下調超30%。
AI 週報
閱讀本週精選 AI 大事摘要 →
AI 策展新聞聚合。所有內容版權歸原始發布者所有。
原始來源: 虎嗅 ↗
每週電子報
每週一封,可隨時退訂。